مدخل إلى السندات المهيكلة: تكييف المخاطر والعائد
تنحصر معظم القرارات الاستثمارية في خيار بسيط: تحقيق عائد ثابت ومعتدل، أو قبول مخاطر أعلى مقابل إمكانات نمو أكبر. وقد صُمّمت السندات المهيكلة لتقليص الفاصل بين هذين الخيارين، إذ تتيح للمستثمرين تحديد الموازنة التي تناسبهم بين الدخل والنمو والحماية.

تنحصر معظم القرارات الاستثمارية في خيار بسيط: تحقيق عائد ثابت ومعتدل، أو قبول مخاطر أعلى مقابل إمكانات نمو أكبر. وقد صُمّمت السندات المهيكلة لتقليص الفاصل بين هذين الخيارين، إذ تتيح للمستثمرين تحديد الموازنة التي تناسبهم بين الدخل والنمو والحماية.
يجمع السند المهيكل بين عنصرين أساسيين بسيطين.
يقوم السند المهيكل في جوهره على الجمع بين عنصر مشابه للسندات، مُصمَّم لإعادة رأس مال المستثمر كلياً أو جزئياً، وعنصر آخر مرتبط بأداء أصل أساسي مرجعي. وقد يكون هذا الأصل الأساسي سهماً واحداً، أو مؤشراً للأسهم، أو سلة من الأصول، أو حتى الوضع الائتماني لشركة أو حكومة. ويتيح الجمع بين هذين العنصرين تصميم طيف من هياكل العوائد أوسع بكثير مما يمكن أن يوفره سند تقليدي أو استثمار تقليدي في الأسهم بمفرده.
نما السوق بثبات، حتى خلال السنوات المتقلبة.
لم تعد السندات المهيكلة ركناً هامشياً في عالم المال، إذ تشير تقديرات القطاع إلى أن حجم السوق العالمية للسندات المهيكلة القائمة يتجاوز 3 تريليونات دولار أمريكي، وهو رقم يواصل الارتفاع بثبات حتى في ظل تقلبات الأسواق. وكانت السندات المهيكلة تاريخياً حكراً على عملاء الخدمات المصرفية الخاصة، إذ كانت تُطرح بشكل انتقائي وبحدود دنيا مرتفعة للاستثمار. غير أن ذلك تغيّر في السنوات الأخيرة، فأصبح بإمكان شريحة أوسع من المستثمرين الوصول إلى الأنواع نفسها من الهياكل التي كانت مخصصة في السابق لأكبر الحسابات.
تُصدَر السندات عن مؤسسات مالية.
تُصدَر السندات المهيكلة عادةً عن مؤسسات مالية كبيرة وخاضعة للتنظيم، مثل البنوك العالمية أو الإقليمية، بطريقة مشابهة لإصدار السندات التقليدية. وأياً كان ما صُمّم السند لتحقيقه، سواء كان كوبوناً أو عائداً محدداً بسقف أو إعادة المبلغ الأصلي، فهو التزام على المؤسسة المُصدِرة. ويعني ذلك أن الجهة المُصدِرة نفسها، وليس الشروط المحددة للسند فحسب، عامل مهم ينبغي فهمه إلى جانب الخصائص الأخرى للسند.
لكل ميزة ثمن.
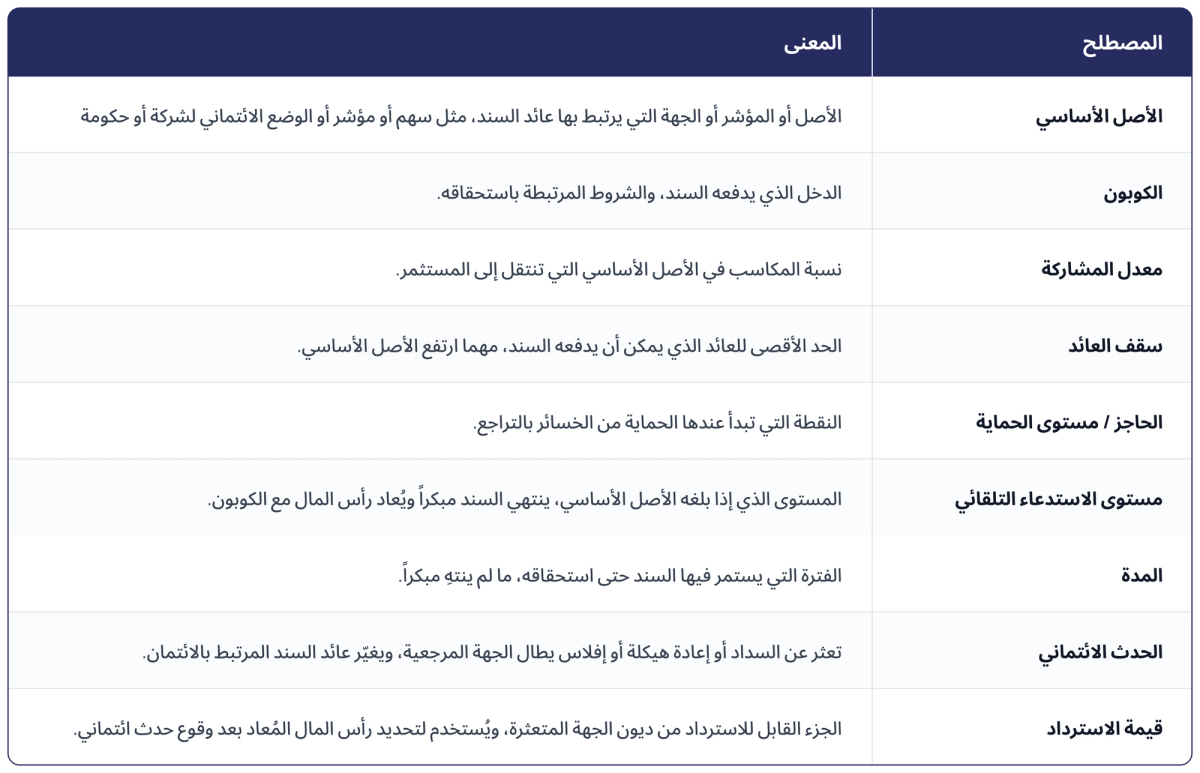
لا توجد ميزة مجانية في السند المهيكل. فالكوبون المرتفع، أو ميزة حماية رأس المال، أو معدل النمو المضاعف، يُموَّل دائماً بالتنازل عن شيء آخر في موضع ما من هيكل السند. وتتحدد هذه الموازنة بعدد قليل من العوامل، تشمل عادةً الكوبون (الدخل المدفوع والشروط المرتبطة به)، ومعدل المشاركة (نسبة المكاسب في الأصل الأساسي التي تنتقل إلى المستثمر)، وسقف العائد (الحد الأقصى للعائد الممكن تحقيقه)، والحاجز أو مستوى الحماية (النقطة التي تبدأ عندها الحماية من الخسائر بالتراجع)، والمدة (الفترة التي يستمر فيها السند قبل استحقاقه). وقراءة أي سند مهيكل تعني فهم أيٍّ من هذه العوامل جرى تعديله، وفي أي اتجاه.
المصطلحات الرئيسية
أربعة هياكل شائعة، لكلٍّ منها غاية مختلفة.
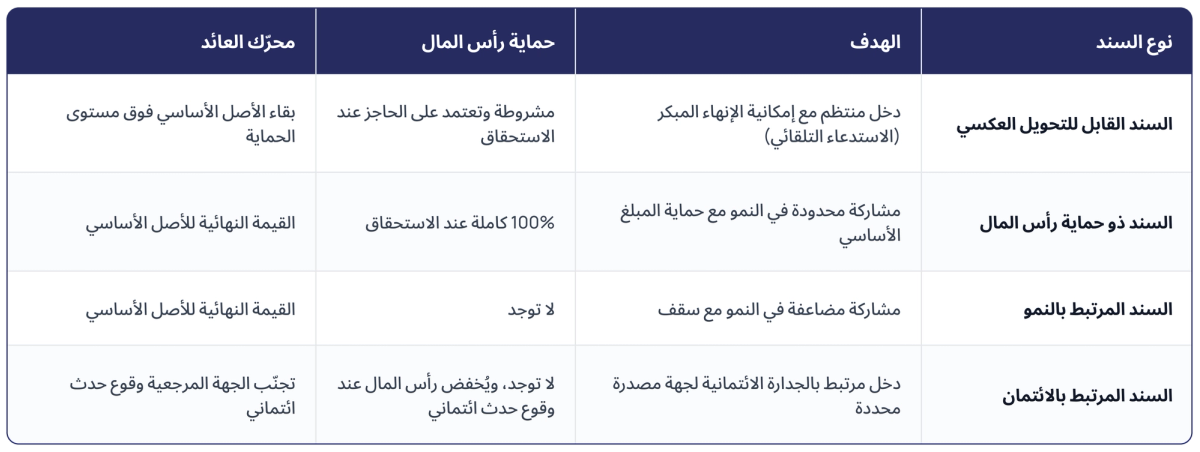
تُبنى السندات المهيكلة عموماً حول عدد محدود من التصاميم الراسخة. فالسندات القابلة للتحويل العكسي تتمحور حول الدخل، إذ تدفع كوبوناً مع إمكانية الإنهاء المبكر. أما سندات المشاركة ذات حماية رأس المال فتعطي الأولوية لإعادة المبلغ الأصلي عند الاستحقاق، مقابل نمو محدود. وتتخلى السندات المرتبطة بالنمو عن هذه الحماية لتوفر مشاركة مضاعفة في المكاسب، وإن كانت محددة بسقف. في حين تبتعد السندات المرتبطة بالائتمان عن أسعار الأصول كلياً، وتربط العوائد بالوضع المالي لجهة محددة.
إن فهم الموازنة التي يطلب السند من المستثمر القبول بها، وما يتنازل عنه في المقابل، هو الخطوة الأولى الأساسية قبل النظر في أي سند مهيكل. وتتناول المقالات الأربع التالية من هذه السلسلة كلاً من هذه الهياكل على حدة.
أنواع السندات في لمحة